0% read
最后更新:
Tycho Onnasch
Tycho Onnasch 是一位技术和产品高管,在公民技术、Bitcoin 基础设施、去中心化金融以及产品开发领域拥有深厚背景。他是 Zest Protocol 的联合创始人,也是 Treasury-BTC 的 Bitcoin 战略负责人,此前曾在 Trust Machines 和 Deedmob 担任领导职务。[6]
教育经历
Onnasch 在牛津大学获得了历史与政治学学士学位。[1]
职业生涯
Onnasch 的职业生涯始于公民技术领域,2017 年至 2020 年担任 Deedmob 的联合创始人、首席运营官(COO)兼产品负责人,致力于开发连接非营利组织和志愿者的软件。2021 年至 2023 年,他担任 Trust Machines 的总经理,负责领导 Bitcoin 二层网络 Stacks 的产品开发,并从事 Bitcoin 去中心化金融的研发工作。在此期间,他还担任 Bitcoin Frontier Fund 的导师,支持从事 Bitcoin 相关项目的创始人。自 2023 年起,Onnasch 担任 Zest Protocol 的联合创始人,致力于开发专注于 Bitcoin 的链上借贷协议。自 2025 年 9 月起,他还担任 Treasury-BTC 的 Bitcoin 战略负责人,负责该公司在欧洲的 Bitcoin 财务战略。[1]
访谈
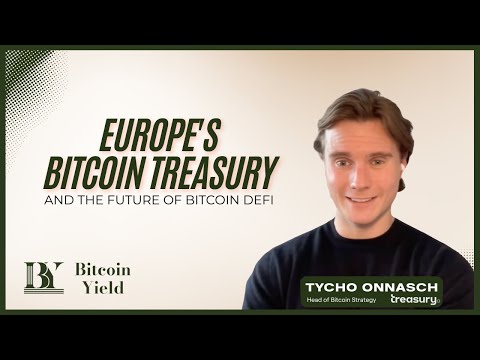
欧洲的 Bitcoin 财务
在 2025 年 11 月接受 BitcoinYield 采访时,Onnasch 讨论了 Bitcoin 作为金融资产的发展、Bitcoin 财务公司的兴起以及去中心化金融的作用。他描述了自己从研究 Bitcoin 和 DeFi 到在 Stacks 从事 Bitcoin 基础设施工作、创立 Zest Protocol 以及加入 Treasury 的历程,他在 Treasury 专注于增加每股 Bitcoin 持有量并向投资者传达公司战略。Onnasch 解释说,Bitcoin 财务公司通过开发具有不同风险和回报特征的产品,已经超越了简单的股权敞口,这可能会为机构投资者和债务导向型市场拓宽获取 Bitcoin 的渠道。他还讨论了 Treasury 努力在欧洲主要交易所建立 Bitcoin 财务公司的尝试,包括寻求上市所涉及的法律和财务考量,以及欧洲与美国监管环境的差异。关于 Zest,他将该协议描述为一个基于 Stacks 的市场,用户可以在其中赚取 Bitcoin 收益或以此进行抵押借贷,当时的收益主要来自 Stacks 的双重堆叠奖励,同时他认为 Bitcoin 作为抵押品的作用可以支持 DeFi 和传统市场的额外借贷、流动性和金融产品。[5]
剖析 Bitcoin
在 2023 年 9 月的 Partner Path 播客节目中,Onnasch 讨论了他的背景、早期接触 Bitcoin 的经历以及他在去中心化金融方面的工作。他描述了在阿姆斯特丹长大、在牛津大学学习以及联合创立一个后来发展为软件即服务(SaaS)业务的志愿者平台的经历。Onnasch 解释说,DeFi 展示了智能合约如何在不完全依赖传统中介的情况下支持金融活动,同时指出 Bitcoin 在早期 DeFi 生态系统中一直相对独立。他讨论了在 Trust Machines 的工作以及 Zest Protocol 的开发,包括 Bitcoin 借贷和收益产品,并将采用率、负责任的借贷和透明度确定为基于 Bitcoin 的金融服务所面临的挑战。对话还涵盖了 Bitcoin 信贷、加密货币监管、机构参与、Bitcoin 在数据和去中心化计算中的潜在应用、挖矿与可再生能源、央行数字货币,以及 Onnasch 对追求具有实际影响的好奇心驱动型工作的兴趣。[2]

演讲演示
Bitcoin DeFi
在 2022 年 10 月于阿姆斯特丹举行的 Bitcoin Conference 演讲中,Onnasch 讨论了对金融基础设施的需求,这种基础设施应允许赚取 Bitcoin 的个人和企业能够针对未来收入进行借贷并投资于当下。他描述了现有的 Bitcoin 信贷用例,包括做市商、管理针对未来 Bitcoin 奖励的法币负债的矿工,以及接受 Bitcoin 支付的企业,同时认为 Celsius 和三箭资本(Three Arrows Capital)等中心化借贷机构的倒闭减少了可用信贷,并暴露了不透明借贷结构的弱点。Onnasch 提出了链上借贷池,其中借贷活动和借款人敞口可以公开审计,由专业代表承销贷款,初级资本吸收初始损失。拟议的 Zest Protocol 池将允许流动性提供者为 Bitcoin 借贷池提供资金,第一个池计划与 Maven 11 和 Credora 合作面向做市商,指示性目标为 4–6% 的 BTC 年化收益率(APY)。他还概述了一个使用哈希时间锁定合约和 Stacks 进行 Bitcoin 存款和收据代币的技术结构,资金池可以无许可运行或设置访问限制,同时借款人需经过 KYC 审核。演讲将信贷和违约风险以及智能合约风险确定为关键考量因素,贷款设计为基于借款人的资产负债表和未来收益的足额抵押,而非仅由链上抵押品担保。[3]

发现错误了吗?