0% read
最后更新:
Naveen Mallela
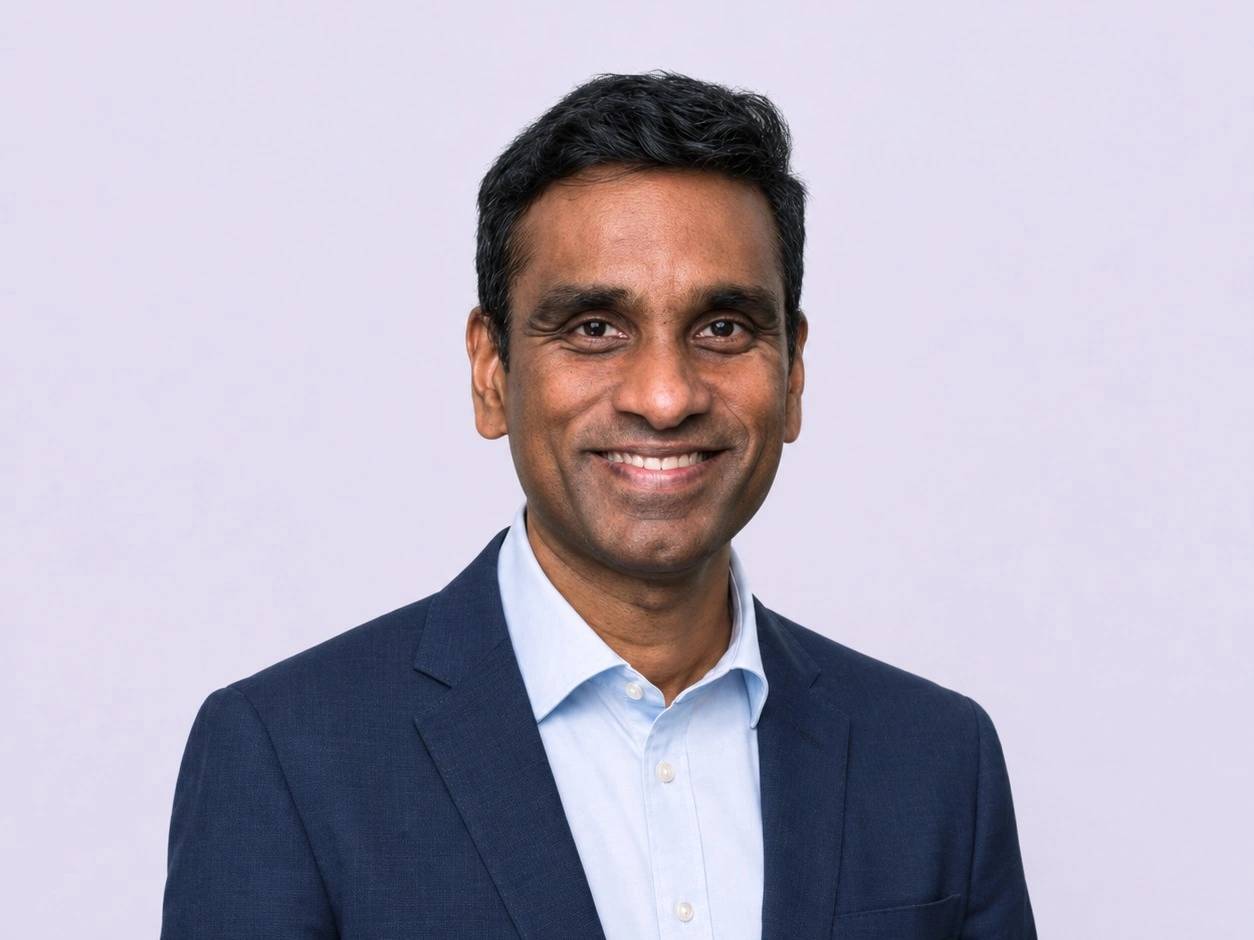
Naveen Mallela 是渣打银行(Standard Chartered)的全球支付业务负责人,该任命于 2026 年 5 月 4 日生效。他此前曾担任摩根大通(J.P. Morgan)旗下企业区块链解决方案和数字资产业务部门 Kinexys 的全球联席负责人。
他是机构采用分布式账本技术 (DLT) 的领军人物,曾领导开发了 JPM Coin 和 Partior 跨境支付网络等基础产品。Mallela 的工作重点是金融资产的代币化以及下一代金融市场基础设施的创建。\[1\]\[2\]\[14\]
教育与认证
Naveen Mallela 拥有班加罗尔印度管理学院(Indian Institute of Management, Bangalore)的工商管理硕士(MBA)学位。他还拥有新加坡国立大学(National University of Singapore)的工程学士学位。除了学位之外,Mallela 还是特许金融分析师(CFA)持证人。[3][4][5]
职业生涯
Mallela 的职业生涯处于技术与金融的交汇点,专注于资本市场、数字创新和 区块链 技术。
在加入 J.P. Morgan 之前,他曾在多家技术和金融公司任职,包括塔塔咨询服务公司(Tata Consultancy Services)、花旗银行(Citi)、埃森哲(Accenture)和渣打银行。在埃森哲期间,他担任资本市场业务的高级经理;在渣打银行期间,他担任总监,专注于创新、数字化和 DLT 计划。[6][5][7]
J.P. Morgan
Mallela 于 2018 年左右加入 J.P. Morgan,最初担任企业与投资银行部亚太区金融科技与创新负责人。在此职位上,他负责该行在亚太地区的数字支付战略。他在该职位上的工作促使他参与了 Partior 的建立,这是一个多银行、多货币的支付网络。[6][2]
随后,他转而专门研究 区块链 技术,成为 Onyx by J.P. Morgan 的创始成员之一,该部门是公司专门负责 DLT 的业务单元。作为 Onyx 领导层的一员,他被任命为 Onyx Coin Systems 负责人,担任 JPM Coin 的首席设计师和产品负责人。他还监督了该行存款代币(Deposit Token)解决方案的开发,并在 2023 年作为新加坡金融管理局(MAS)Project Guardian 计划的一部分,领导了这些代币的试点发行。[2][3]
2025 年,随着 Kinexys 的推出,J.P. Morgan 的 区块链 计划进一步演进,该新业务单元代表了公司代币化金融基础设施的整体平台。Mallela 被任命为 Kinexys 的全球联席负责人,与 Kara Kennedy 共同担任此职。在 J.P. Morgan 工作 11 年后,他于 2026 年 2 月离职。[8][6][1]
Standard Chartered
Mallela 于 2026 年 5 月 4 日起加入渣打银行(Standard Chartered),担任支付业务全球负责人。他常驻新加坡,向该行现金管理全球负责人 Mahesh Kini 汇报工作。
他领导一个整合的全球支付组织,涵盖收款、清算和支付业务,其职责是设计并交付跨传统、代币化和链上支付流的解决方案。[14]
主要项目与倡议
Partior
在担任亚太区数字支付主管期间,Mallela 领导了摩根大通共同创立 Partior 的倡议。Partior 是与星展银行(DBS Bank)和淡马锡(Temasek)合作推出的,是一家总部位于新加坡的技术公司,运营着一个基于区块链的银行间清算和结算网络。该平台旨在通过实现多银行、多货币交易,提高跨境支付的速度和效率,从而减少摩擦。[3][2]
Onyx Coin Systems 和 JPM Coin
作为 Onyx Coin Systems 的全球主管,Mallela 领导的部门负责 JPM Coin,这是摩根大通基于许可制区块链的支付系统。他担任该系统的首席设计师和产品负责人,该系统允许机构客户对存放在该银行的代币化美元和其他货币进行 24/7 全天候实时转账。
JPM Coin 作为存款代币(银行的直接负债)运行,是 Onyx 平台的基石,促进了批发支付并实现了代币化资产交易的原子结算。在他的领导下,该平台演变成一个多资产、可编程的支付和结算系统。[2][9]
Kinexys
Kinexys 被描述为摩根大通区块链工作的演进,将其能力整合为一个全面的代币化金融基础设施平台。作为全球联合主管,Mallela 指导了 Kinexys 的战略,该平台围绕三个主要支柱构建:
- Kinexys Digital Payments (KDP): 整合了 JPM Coin 和可编程支付功能,用于实时结算。
- Kinexys Digital Assets (KDA): 一个用于各种资产类别代币化的平台,包括用于简化替代投资资金流流程的解决方案。
- Kinexys Liink: 一个由银行主导的许可制信息交换网络,旨在改善跨境交易。
据报道,到 2026 年,Kinexys 平台处理的交易量已超过 3 万亿美元。[8]
Canton Network 集成
2026 年 1 月,Mallela 作为主要发言人宣布,摩根大通的 Kinexys 将其美元存款代币(JPM Coin)与 Canton Network 集成。
Canton Network 由 Digital Asset 开发,是一个专注于隐私、可互操作的区块链,专为机构金融设计。这次集成标志着一项重大的战略举措,首次允许 JPM Coin 在第三方、多机构网络上原生运行。
此次合作的目标是使摩根大通的客户能够使用其受监管的数字现金,与 Canton Network 上其他参与机构的代币化资产进行结算,通过近乎实时的原子结算释放效率。[7][10][6]
观点与思想领导力
通过公开演讲和采访,Mallela 分享了他对区块链技术驱动的金融市场演变的看法。
关于智能体支付
在 2026 年 10 月 6 日的一篇 LinkedIn 帖子中,Mallela 将智能体的概率性解释、决策和行动与支付执行区分开来,后者需要精确性、可识别的接收者和不可撤销性。他主张在智能体提供智能的同时,保持支付层的确定性。[1]
关于代币化与互操作性
Mallela 是代币化的支持者,认为它有潜力通过使传统流动性不足的资产更具可分割性、可访问性和可转让性,从而释放这些资产的重大价值。他曾表示,“关于代币化的整个论点是看我们如何为每个人释放隐藏的财富。”[1][5]
他认为“ 区块链孤岛”之间缺乏互操作性是数字资产广泛采用的主要障碍。他将 Kinexys 以及诸如 Canton Network 集成等倡议定位为应对这一挑战的解决方案,在孤立的网络之间建立桥梁,而不是创建另一个孤立的系统。在谈到 Canton 集成时,Mallela 指出:
“JPM Coin 提供了银行发行存款和结算的安全性,并结合了 24/7 近乎实时区块链交易的速度和创新。通过将 JPM Coin 引入 Canton,我们可以进一步提高效率并释放流动性。”[10]
关于机构采用与监管
Mallela 主张采取务实的创新方法,强调明确的价值主张(如提高效率或新的投资机会)对于机构采用新技术是必要的。他评论说,需要强大的组织结构和跨业务协作来规模化代币化。[8]
他还强调了一致监管框架的重要性,认为监管应与金融活动本身保持一致,无论底层技术如何。他认为这种清晰度对于建立用户信心和推动数字资产更广泛的采用至关重要。[8]
行业参与和出版物
Mallela 积极参与全球金融科技和数字资产社区。他经常在主要的行业会议上发表演讲,包括新加坡金融科技节、Money20/20 美国、Point Zero 论坛,以及由《金融时报》和 Finastra 主办的活动。他的演讲主题涵盖了数字货币、资产代币化以及金融市场基础设施的未来。[11][2]
他撰写了多篇关于数字金融基础主题的白皮书,包括央行数字货币 (CBDCs)、共享账本和存款代币。Mallela 还参与了多项行业倡议,例如为新加坡金融管理局的 Project BLOOM 提供行业指导,该项目专注于区块链网络的标准。[3][8]
访谈
代币化存款与银行基础设施 #01
2023年5月4日,Naveen Mallela 接受了 AMTD 旗下 YouTube 频道 DigFin VOX 的采访。在讨论中,他探讨了代币化存款的概念及其在商业银行系统中的潜在作用。当时,Mallela 担任摩根大通(JPMorgan Chase)董事总经理兼 Onyx Global Coin 主管,在新加坡办公。

在采访中,Mallela 将代币化存款描述为由持牌金融机构在基于区块链的基础设施上发行的银行存款负债的数字表现形式。根据他的解释,这些工具与加密货币和稳定币不同,因为它们在法律上等同于传统存款,并受现有银行法规的约束。他将代币化存款视为与 JPM Coin 等内部区块链支付系统相关的演进,其范围有所扩大,可能允许在单一机构的内部网络之外进行转账。
Mallela 表示,将存款余额转换为代币化形式可以支持持续的交易处理并实现可编程结算机制,同时保留既定的合规实践。这些实践包括客户身份识别程序、制裁筛查和内部风险管理流程。他还澄清说,从他的角度来看,代币化存款在银行资产负债表上被列为负债,并非围绕通常与稳定币相关的全额准备金支持模型构建。
访谈还讨论了监管方面的问题。Mallela 指出,代币化存款的广泛使用将引发有关存款保险应用、监管框架以及区块链环境中跨境监管协调的问题。他指出,需要跨司法管辖区的监管协调来解决法律处理方面的差异,并支持与其他形式数字货币(包括央行数字货币)的互动。
该访谈展示了 Mallela 的观点,即代币化存款可能代表了现有商业银行工具对基于区块链的结算系统的适应,强调了与当前法律和监管结构的连续性,而非背离。[12]
Kinexys 内部的代币化存款与稳定币对比 #02
2025年11月20日,YouTube 频道 Money Code 发布了一段采访,摩根大通 Kinexys 全球联席主管 Naveen Mallela 在采访中讨论了在基于区块链的金融基础设施中使用代币化存款的情况。在与主持人 Chuk Okpalugo 和 Raj Parekh 的对话中,Mallela 解释了 Kinexys 处理数字货币的方式,并概述了代币化存款(如 JPMD)与稳定币之间的结构性差异。

从 Mallela 的角度来看,代币化存款是记录在共享账本系统上的商业银行存款的数字表现形式。这些工具保留了与银行框架相关的特征,包括资产负债表整合、监管监督和信用创造能力。相比之下,稳定币被描述为预先注资的数字工具,通常在传统银行模型之外运行,并常用于无许可或点对点的交易环境。
讨论还涉及了摩根大通内部区块链基础设施的发展。Mallela 描述了从内部、单一机构账本到多银行联盟安排的演进过程,随后是支持更广泛账本互操作性的努力。
在此框架内,互操作性被呈现为一种技术要求,旨在实现跨不同支付系统和数字资产网络的交易。采访最后提出的观点是,多种形式的数字货币可能会并存,每种形式都服务于不同的运营和监管环境,并通过互操作系统而非统一在单一模型下进行连接。[13]
发现错误了吗?