0% read
最后更新:
Frankencoin
Frankencoin 是一个去中心化的抵押稳定币协议,旨在通过超额抵押仓位、治理机制和基于市场的激励措施,使其以瑞士法郎计价的代币价值与瑞士法郎 (CHF) 保持一致。该系统使用 Frankencoin (ZCHF) 作为其以瑞士法郎计价的稳定币,并使用 Frankencoin Shares (FCS) 作为其链上权益和治理代币,FCS 提供治理权并享有协议储备池的风险敞口。[1] Frankencoin Shares (FCS) 由 ZCHF 储备池支持,并可在去中心化交易所进行交易。[8]
比较加密资产
选择一个资产,与 Frankencoin 比较价格和其他数据。
概述
Frankencoin 是一个建立在 Ethereum 上的去中心化、超额抵押 stablecoin 协议。该协议发行 Frankencoin (ZCHF),这是一种旨在追踪瑞士法郎价值的 stablecoin,并使用 Frankencoin Shares (FCS) 作为其唯一的股权和 governance 代币,代表协议 ZCHF 储备池的份额。FCS 提供针对 collateral 类型和铸造机制的基于否决权的治理权利。在引入新代币时,早期的 governance tokens Frankencoin Pool Shares (FPS) 已按 1:1 的比例迁移为 FCS。[8][6] 与许多抵押型 stablecoins 不同,Frankencoin 不依赖外部价格预言机来触发 liquidations。相反,它使用一种基于超额抵押、治理和市场激励的经济模型来维持价格稳定,liquidations 会在较长的时间跨度内发生。该协议通过否决制系统进行治理,FCS 持有者可以批准或拒绝新的 collateral 类型和 minting 机制,同时承担与系统相关的财务风险和回报。
该协议支持多项主要功能,包括支付、借贷和以瑞士法郎计价的 digital assets。用户可以通过将批准的 collateral 存入链上借贷仓位来 mint ZCHF,这类似于其他去中心化借贷协议中使用的金库(vaults),借款成本预先收取,并维持储备以支持 liquidation 事件。该协议由一系列 Ethereum smart contracts 组成,负责管理代币发行、抵押债务仓位、治理和 collateral 审批。其架构允许通过治理引入额外的 minting 合约,使系统能够随着时间的推移支持新的 collateral 类型和发行机制。[2]
历史
Frankencoin 是根据 Luzius Meisser 在苏黎世大学的研究开发的,其基础是“持续资本公司”(Continuous Capital Corporation)的概念。这是一个旨在通过 智能合约、治理机制和市场激励来管理资本的自主金融系统。该协议的设计探索了抵押 稳定币 背后的经济原理,包括 抵押品 风险、基于拍卖的 清算、治理结构以及维持价格稳定所需的激励措施。与依赖中心化发行方或传统银行系统的 法币 支持型 稳定币,以及主要依赖市场机制的算法 稳定币 不同,Frankencoin 结合了超额抵押、股权支持治理、否决控制和无 预言机 的 抵押品 估值。该系统的模型将决策责任赋予与协议有财务风险敞口的参与者,从而使治理参与者、抵押品 提供者和 稳定币 用户之间的激励机制保持一致。[1]
功能
Savings Module
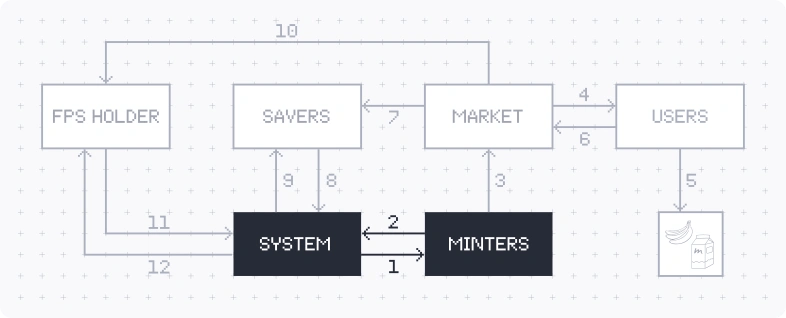
Frankencoin Savings Module 是一个基于 Ethereum 的智能合约,允许用户存入 Frankencoin (ZCHF) 并赚取由治理定义的储蓄收益,同时保留对其资产的完全所有权。与传统的借贷协议不同,存入的 ZCHF 不会借给其他用户,也不会被用作支持协议的抵押品,而是保持完全隔离,并可随时提取。利息由协议的权益池出资,在为期三天的等待期(旨在减少短期交易性存款)后开始累积,并按本金余额的单利而非复利计算。储蓄率和借贷率通过 Frankencoin 的治理流程独立确定。该模块还包括一个可选的推荐机制,允许钱包、去中心化应用程序和其他集成商获得被推荐用户所赚取利息的可配置份额,在保留协议去中心化储蓄基础设施的同时,为第三方集成提供激励。[4]
Collateralized Minting
Frankencoin 使用抵押铸造系统,允许用户通过将获批的抵押品锁定在链上借贷仓位中来创建新的 ZCHF。每个仓位由单个用户拥有,用户可以根据预定义的清算价格(而非外部提供的市场价格)存入抵押品并铸造最高限额内的 ZCHF。与许多去中心化稳定币协议不同,Frankencoin 不依赖价格预言机。相反,它使用一种挑战与拍卖机制,任何参与者都可以对他们认为抵押不足的仓位提出异议。如果受到挑战,抵押品将被拍卖以建立市场价格,并确定该仓位是否保持充足的抵押。用户既可以提议全新的抵押品类型(需经治理审查、支付提议费用并符合定义的财务参数),也可以通过克隆现有的已获批抵押品仓位立即铸造 ZCHF,从而在标准化条款下更快地获得借贷。
一旦头寸创建完成,其所有者可以调整抵押品数量、未偿债务和清算价格,同时预先收取铸造费和储备金要求,以帮助保护协议免受损失。偿还借出的 ZCHF 会释放相关的抵押品,储备金余额可用于抵消部分还款或在清算期间吸收损失。该协议的拍卖设计旨在通过分离头寸所有者和挑战者的激励措施来减少价格操纵的机会,消除对外部价格喂价的需求,同时确保抵押品价值通过公开市场竞价确定。如果拍卖成交价低于头寸的清算阈值,抵押品将被清算,储备金将用于偿还,挑战者获得预定义的奖励,任何剩余的收益或损失由协议的权益池吸收,使治理参与者对系统的剩余风险负责。[5]
代币
ZCHF
Frankencoin (ZCHF) 是一种抵押型稳定币,旨在通过经济激励而非直接的法币支持储备或外部价格预言机来追踪瑞士法郎的价值。该系统要求超额抵押,这意味着流通中的每枚 Frankencoin 必须由至少等值的抵押品资产支持。Frankencoin 不依赖预言机驱动的清算,而是使用基于市场的机制,这在允许接受更多样化的抵押品类型的同时,减少了对外部数据源的依赖,尽管这会导致清算过程较慢。Frankencoin Shares (FCS) 持有者通过调整经济参数(如铸造成本)来影响系统的长期稳定性,创造激励措施以维持 ZCHF 与瑞士法郎的一致性,同时保护更广泛协议的价值。[2][3] 用户还可以使用 ZCHF 与 CHFAU 资产之间的 1:1 桥接,从而通过中间基础设施将链上 ZCHF 兑换为以瑞士法郎计价的银行资金。[2]
FCS
Frankencoin Shares (FCS) 是 Frankencoin 协议的权益和治理代币,代表对储备池的索取权,该储备池累积了来自 ZCHF 铸造的费用和利息。用户可以向协议添加储备资本以获得新创建的 FCS,而赎回则会减少股份供应,因此 FCS 的供应仅在资本进入储备池时扩张,在资本退出时收缩。FCS 的价值反映了协议的财务状况,随着系统从借贷费用和成功的清算中积累收入而增加,并在储备吸收损失时减少,使持有者能够承担协议表现的收益和风险。[8]
FCS 授予时间加权的治理权,投票权随代币持有量和持有期限而增长,从而奖励长期参与。持有者可以用相对较小比例的总投票权否决提议的新铸造者和抵押品仓位,根据协议的否决规则,约 1% 的选票足以阻止更改。[8] 该协议使用预定义的资本估值模型,其中 FCS 的市场价值与储备池中持有的权益金额挂钩,而非仅由二级市场交易决定,允许用户根据池的资产净值铸造或赎回股份。在引入 FCS 时,早期的治理代币 Frankencoin Pool Shares (FPS) 以 1:1 的比例迁移至 FCS,在不改变储备池基础经济结构的情况下,保留了先前持有者的比例敞口和治理权。[6]
治理
Frankencoin 采用一种基于否决权的治理模型,旨在平衡去中心化与运营效率。治理不依赖于冗长的代币权重投票过程,而是允许参与者提交提案,如果在定义的审查期内没有合格的 Frankencoin Shares (FCS) 持有者对其行使否决权,提案即可生效。提案通常需要支付费用,内容可包括引入新的collateral类型或铸造模块。系统的smart contracts在部署后是不可篡改的,但可以通过治理添加模块化扩展,从而在不改变核心合约的情况下实现抵押minting、储蓄机制和跨链集成等新功能。
治理权力通过累积的 FCS 投票权决定,投票权根据代币所有权和持有时间共同增加,在奖励长期参与的同时限制短期操纵。[8] 拥有约 1% 投票权的持有者可以block提案,委托机制允许参与者跨地址合并投票权。该治理模型通过允许在其他网络上验证mainnet投票权,扩展到了所支持的blockchains。通过依赖经济激励、长期资本承诺和有针对性的否决权而非频繁投票,Frankencoin 旨在保持去中心化监督,同时降低治理复杂性。[7]
合作伙伴
发现错误了吗?